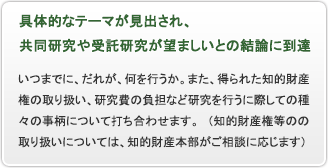
相談案件の取り扱いプロセス




共同研究・受託研究・学術相談・特定研究寄附金の比較
| 共同研究 | 受託研究 | 学術相談 | 特定研究寄附金 | |
| 研究内容 | 企業等の研究員と本学教員が共同で研究を行います。 | 外部機関等からの委託を受けて行う研究です。 | 企業等からの依頼に基づき本学教員が指導助言を行います。 | 大学における研究の奨励を主たる目的として、企業等や個人などから受け入れる寄付金です。 |
| 契約書の締結 | あり | あり | あり | なし |
| 契約等の期間 | 複数年契約可 | 複数年契約可 | – | – |
| 研究の分担 | あり | なし | なし | なし |
| 研究員の派遣 | あり・なし | なし | なし | なし |
| 成果物 (研究報告等) |
大学・企業等双方が協力して研究報告書を作成 | 大学が研究成果報告書を作成して委託先に提出 |
– |
– |
| 特許等の帰属 | 原則共有 | 大学 | 協議 | – |
| 管理費 | 総額の10%に相当する額 | 総額の10%に相当する額 | 総額の10%に相当する額 | 総額の15%に相当する額 |
| その他 | 共同研究員を派遣する場合の研究料は年間42万円(1名)です。 | – | 学術相談終了後、共同研究または受託研究に移行し更なる産学連携の可能性の追求も可能です。 | 所得税法上の寄附金控除の対象となる特定寄附金又は法人税法上の全額損金算入を認められる指定寄附金として財務大臣から指定されている |